このブログの人気の投稿
国債利回りと価格の関係――国債の金利が上がると価格は下がる
国債の利回りと価格は、逆の動きをします。 画像は日本10年債チャートです。 国債の取引価格と市中金利が逆の動きをする仕組みについて、今回は超簡潔に説明してみます。 国債の金利が上がると価格は下がる。その仕組み。 国債は政府が発行する債券で、発行時に満期までの金利が確定しています。 たとえば「10年物国債・額面価格100円・金利1%」を購入すると、投資家は10年後に100円を受け取る権利を得ます。さらに毎年1円の金利が得られるので、10年間で合計110円が得られます。100円を支払い、10年後に110円を受けとる権利を得るわけです。 投資家にとって、国債とは定期預金みたいなものですね。 ところが、定期預金とちがって、国債は他人に転売することができます。 たとえば上述の10年物国債を購入した人が、7年後に急病で入院するなどして、まとまったお金が必要になったとしましょう。 彼は手持ちの「10年物国債・額面価格100円・金利1%」を市場で販売することができます。 この国債は、満期まで残り3年です。つまり、この国債を持つ人は、「3年後に100円を受け取る権利と、満期までの残り3年間、毎年金利1%を受け取る権利」が保証されます。 この国債はいくらで販売できるでしょうか。 単純に計算すると、100円です。 残り3年の中古国債(既発債といいます)を100円で購入した人は、3年後に103円を受け取る権利を得ます。 しかし政府は毎年、国債を発行しています。 なんらかの理由で、政府が新規に発行する国債(新発債といいます)の利息が上がったとしましょう。 たとえば、新発債の金利が2%に上がったとするならば、その新発債には「10年物国債・額面価格100円・金利2%」と記入されています。この新発債を購入すると、10年後に合計120円が受けとれますね(100円+10年間の金利合計20円=120円)。 新発債と既発債は、市場で競合しています。 購入者にとって、国債が新品か中古かは関係ありません。購入者はお得な方を買おうとします。 7年前の既発債は、金利1%で固定されていました。既発債は金利が低いので、誰も欲しがりません。 そうすると、既発債を売りたい人は、販売価格を下げざるを得...
【株価を自動取得】googleスプレッドシートでポートフォリオを管理する方法
【相場雑感 2020/05】米株式市場は曇り空。一方その頃、新興国株は…
5月。ゆるめの相場雑感です。 ・S&P500(米株価)は、急落と半値戻しまでは早かったですが、以降、米株価は足踏みを続けています。上がりもせず、下がりもせず。 ・一方、EEM(新興国株価)の戻りは鈍い。犯人はたぶんブラジルです。 ブラジルではコロナ感染拡大が止まらず、医療崩壊間近だそうです。 ブラジル株価指数は回復の兆しなし。そしてブラジル通貨レアルは対ドルで下落を続けています。 その結果、EWZ(ブラジル株式ETF、ドルベース)は残念なことになっていますね。 ・そういえば、モデルナ社のワクチン開発が話題となっていますね。世の中にワクチンが出回るのは、早くても来年以降でしょうか…。アメリカとブラジル、両国の株価の開きが今後どうなるか、要注目ですね。 ・個人的には、「コロナがいつ収束するか」は予測不能なので、単純に割安な方に投資すればよいと考えています。したがって、ブラジルを含む新興国への投資を続ける予定です。今月の投資割合としては、アメリカ対新興国=1:1です。 ・気が早い人は、コロナ以降の市場を動かす材料として、米中摩擦から米大統領選への流れに注目する人もいますね。
国債の豆知識メモ
前回に引き続き、今回も国債の基礎知識についてです。 前回の記事はこちら。 なぜ、長期国債は高利回りなのか 諸説ありますが、長期国債の高金利には、次の2点が反映されていると思われます。 ①借り手の将来が不明であること 「債務の返済期間が長期にわたるほど、債務不履行の可能性が高まる」というリスクが、通常の金利に上乗せされている。 たとえば「金を貸してくれ。来月に必ず返す」とお願いする人より、「金を貸してくれ。30年後に必ず返す」という人の方が、信用力は低い。 信用力の低い人がサラ金で借金するとき、高金利を要求されるのと同じである。 ②将来の金利環境が不明であること 将来のインフレ率は不明であり、たとえば30年後にインフレ率が10%に上昇した場合、預金金利も上昇しているはずである。 現在の水準では国債利回り3%は高金利だが、30年後には金利10%時代が到来するかもしれない。 そうすると、国債利回りが30年間の長期にわたって固定されている場合、金利3%は相対的に低くなる。 好況期に国債利回りが上昇する要因 好況期に国債利回りが上昇する要因について、思いつくままに挙げてみます。 ・好況期に政策金利が引き上げられると(金融引き締め)、国債利回りも連動して上昇する。 ・株価が上昇すると、国債市場から株式市場へと資金が向かいやすい。言い換えれば、国債の需要が低下し(取引価格が低下し)、金利が上昇する。反対に恐慌期は、マネーの一時的な逃避先として、安全な国債の需要が増加し(取引価格が上昇し)、金利は低下する。 ・インフレ(物価上昇)予測が働くと、企業はモノの値段が上昇する前に設備投資を行おうとするため、資金に対する需要が高まり、金利が上昇する。 ・発行体である政府への信用が低下すると、国債市場では上乗せ金利が要求される。ただし、必ずしも国債の利回り上昇が、政府信用の低下によるものとは限らない。政府信用云々の話は、おそらく新興国にのみ当てはまる。ではギリシアやイタリアはどうだろうか…。
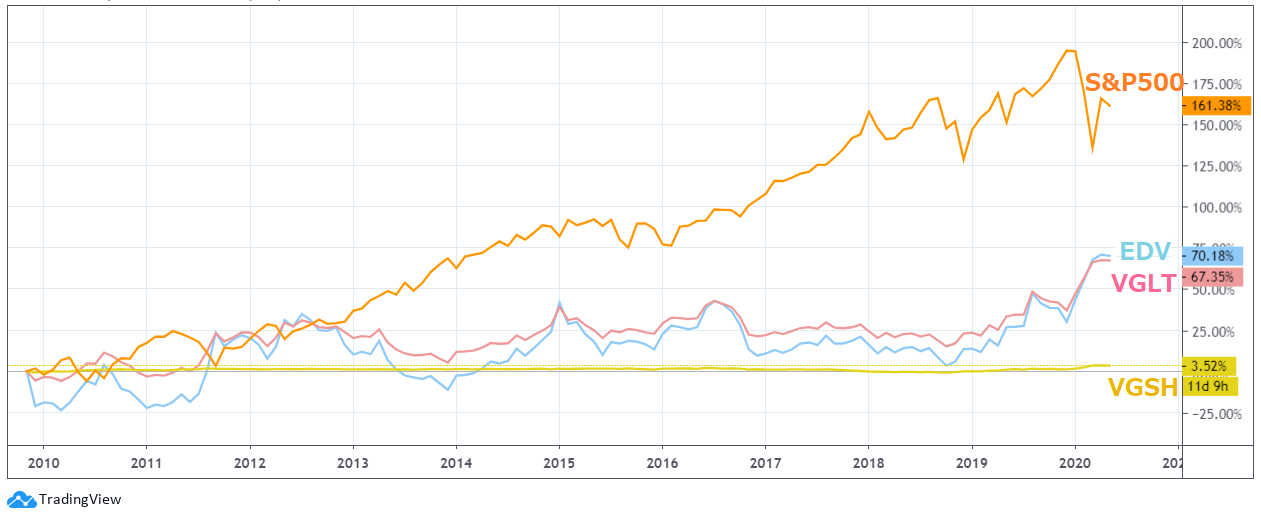
【VGSH、VGLT、EDV】米国債ETFの買い時を考える
米国債を購入する動機は、次のいずれかだと思います。 ① 売買差益(キャピタルゲイン)狙い 「突発的な株価下落に備えて、資産の一部を債券に振り向ける」という投資法ですね。 米国債ETF商品の年間の利回り(インカムゲイン)は、いずれも0~2%くらいで、低利回りです。しかし売買差益(キャピタルゲイン)狙いで保有する場合、低利回りはさほど気にする必要ないかもしれません。「売買差益」というか、正確にいえば「乗り換え差益」といった方が適切かもしれませんが…。株とか債券とか、その時々で有利な資産に乗り換えるという発想ですね。 ② 利回り(インカムゲイン)狙い 「資産クラスを頻繁に入れ替えないで、米国債を30年くらい保有する」という投資法の人は、「乗り換え差益」ではなく、年間の利回り(インカムゲイン)を重視するのでしょうね。この場合、売買のしやすさが特徴のETFを通じてではなく、米国債を直接保有する人が多いのかもしれません。「米国債を直接保有する場合、満期までの利回りが確定してるから安心だ」という発想ですね。 この記事では、①の立場から、米国債の売買タイミングについて考えてみました。
投資日記 2020年6月
私の投資日記です。ただの備忘録です。 先月 は現金(買付余力)が23%ありましたが 、今月はほとんどなくなっています。 今月、石油株を買い増ししたためです。石油株とは、XLE(エネルギーSPDR)と、SLB(シュルンベルジェ)のことです。 買い増し後、どちらも順調に値下がりしており、なかなかの含み損を叩き出しております(^^; 個人的には来年以降、ワクチンが開発されて経済活動が再開すれば原油価格が上がると思っているので、買い増しを行いました。 うまい投資法かどうか分かりませんが、石油株は今後しばらく、数年くらい寝かせておきます。 DAL(デルタ)、LUV(サウスウエスト)など航空株は、6月初に急上昇したのち、6月末に再び下落しました。 その理由として、アメリカでコロナが全然収束していないからだ、などと言われていますね。 管理人が保有していたUAL(ユナイテッド航空)は6月初のタイミングでうまく売り抜けられましたが、ほかの航空株は売るタイミングを逃しました。こちらもなかなかの含み損です。とほほ…。 航空株は今後も上下動激しそうなので、今年中に再上昇することもあるかと期待しています。 ただし航空株は倒産リスクがあるので、1年以上の長期保有はちょっとこわいですね。このブログで以前にも書きましたが、数か月以内に航空株をいったん売却し、ワクチン開発が報道された直後に再び購入するのが理想的ですね。 航空株は1年以内の短期目線で考えています。 今後の相場見通しとしては、 今年の値動きは不明ですが、来年以降、米株価は上昇するはず 、そう考えている人が多いのではないでしょうか。 つまり、今年の夏あたりに調整局面入りするにしろ、いわゆる「稲妻が輝く瞬間」と呼ばれる株価急騰の瞬間に取り残されないようにするため、売却をためらっている人が多いのでは、と思われます。「稲妻が輝く瞬間」がいつ訪れるか分からないが、たぶん今年か来年か、どうせ近い将来にやってくるので、相場に留まり続ける、というスタンスですね。私もその一人です。要するに楽観派ですね (^^♪ 現金(買付余力)1%は、さすがに少なすぎるかもですが…。 とはいえ、もし、3月頃のコロナショックの水準まで米株価が下がるようなら、追加入金すればいいだけです...
セレクト・セクターSPDRファンドーーS&P500 部門別に投資するETF
今回は、セレクト・セクターSPDRファンドを紹介します。 セレクト・セクターSPDRファンドとは ・「SPDR(スパイダー)」はブランド名です。ステート・ストリート社が運用しています。 ・アメリカ株の産業別に投資するETF商品です。 ・S&P500を構成する500銘柄を、11部門に分けたものです。11部門のETFを時価総額に応じて合計すると、S&P500に等しくなります。 ・不動産、コミュニケーション以外の9部門は1998年12月に運用開始。 ・不動産部門は2015年10月開始。コミュニケーション部門は2018年6月開始。いずれもS&P500の部門分けが再編されたことに伴い、新設されたらしいですね。 過去5年の基準価額推移ランキングです。 情報は2020年5月現在。基準価額推移はTradingViewより。 経費率はいずれも0.13%。 セレクト・セクターSPDRファンド ティッカー 純資産総額 (100万ドル) 配当利回り (過去1年) 基準価額推移 (過去5年) 主な企業 テクノロジー Technology XLK 27,977 1.28% 120% マイクロソフト、 アップル、Visa 一般消費財 Consumer Cyclical XLY 11,637 1.44% 53% Amazon、ホームデポ、 マクドナルド ヘルスケア Healthcare XLV 24,940 1.60% 35% Johnson&Johnson 公益事業 Utilities XLU 11,582 3.55% 28% ネクステラ・エナジー 生活必需品 Consumer Defensive XLP 14,561 2.83% 18% P&G、ウォルマート、 コカ・コーラ 資本財 Industrials XLI 7,244 2.52% 12% ユニオン・パシフィック鉄道 金融 Financial XLF 16,748 2.75% 11% バークシャー・ハサウェイ、 JPモルガン 不動産 Real Estate XLRE 4,482 3.61% 11% アメリカン・タワー コミュニケーション・サービス Communication Services XL...
コメント
コメントを投稿