投稿

ラベル(米国債)が付いた投稿を表示しています

長短金利差(イールドカーブ)と米株価の相関性

イメージ
最初に断っておくと、難しいことは私には分かりません。長短金利差(イールドカーブ)が株価に与える影響をどれほど信頼していいのかも分かりません。 ただ、投資をするうえで予測は必須で、しかし今後1年の相場があまりにも予測不能なので、藁にもすがる思いで過去のチャートを私は眺めているだけです。 というわけで、今回は長短金利差と株価の相関性を調べてみました。

【EDV】米国債ETFの買い時を考える【2021年3月版】

イメージ
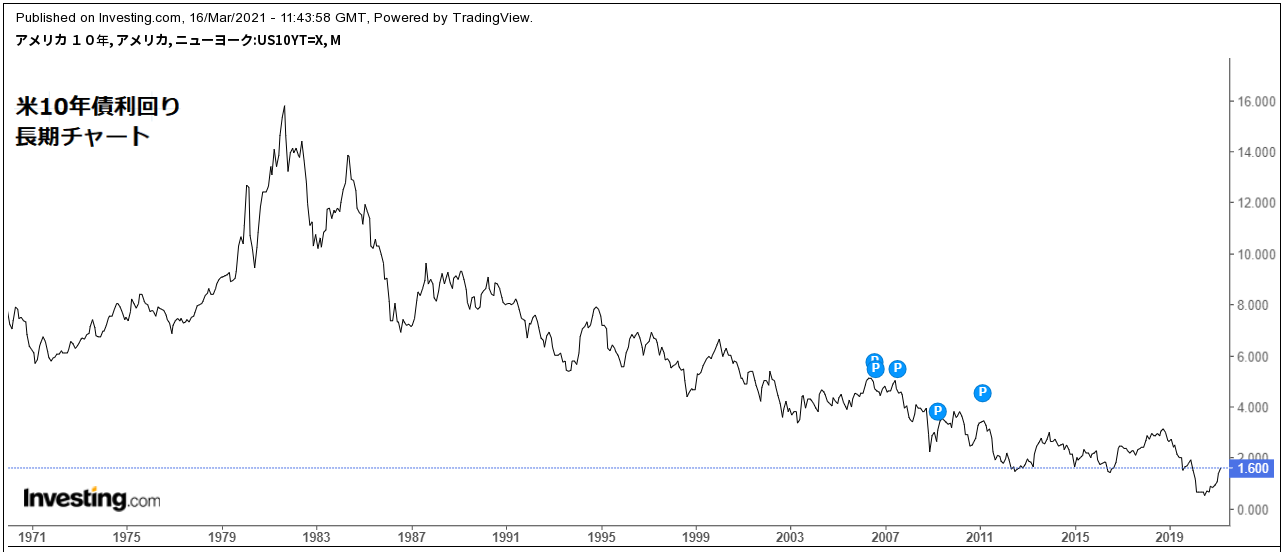
去年に仕込んでおいた石油株の売却目途が立ちそうなので、次の長期枠として米国債ETFが候補にあがってきました。 米国債ETFを購入するに際して、とりあえず次の2点を前提しています。 ①長期スパン(5年以上)では、債券利回りは低下し続け、やがて0%になる。 ②米10年債利回りは、一時的に2~3%に上振れる。 過去50年の長期チャートを見ると、米10年債利回りは0%に向かって低下し続けてきました。言い換えると、米10年債の取引価格は上がり続けてきました。 「米10年債利回りが一時的に2~3%に上振れることはあっても、長期目線では0%に近づくはず」という予測に基づき、米国債ETFはかなり勝率が高い長期ギャンブルだと思っています。金利が一時的に上振れたとしても、どうせ数年以内にFRBが株価下落を防ぐために金利を引き下げると思われるので…。 2021年3月現在、米10年債利回りは1.6%に急上昇しています。今のところ、この利回り上昇トレンドはしばらく続くとの見方が多いですね。 したがって米国債ETFの買い時としては、10年債利回りが2%を越え、利回り上昇(10年債価格下落)が一服したときですね。10年債利回りが3%を越えると、ある程度自信をもって購入を進めることができそうです。今後、明確な買い時が訪れるかどうか知りませんが、買い時がなければご縁がなかったということです。 さて、米国債ETFには色々な商品がありますが、管理人的にはEDV(超長期米国債ETF)一択です。 ちなみに米国債の利回り(インカムゲイン)は重視してないです。あくまで売却益(キャピタルゲイン)狙いです。 詳細はこちらの記事でまとめてみました。1年前の記事ですが、長期的なトレンドは変わらないはずです。参考までに。 ●今後、EDVを分割購入するとして、EDVがPF(ポートフォリオ)に占める比率をどのように調整すべきか。自分なりにプランを立ててみました。 10年債利回り EDV価格 EDVのPF比率 0.5% 170ドル 0% 1% 160ドル 0% 2% 130ドル 0~10% 3% 100ドル 30% ●備考: ・買い時としては、10年債利回りが2%を越え、利回り上昇(国債価格下落)が一服したとき。 ・EDVのPF比率はあくまで目安。必要に応じて、他の安全資産(ゴールド、ビッ...

国債の豆知識メモ

前回に引き続き、今回も国債の基礎知識についてです。 前回の記事はこちら。 なぜ、長期国債は高利回りなのか 諸説ありますが、長期国債の高金利には、次の2点が反映されていると思われます。 ①借り手の将来が不明であること 「債務の返済期間が長期にわたるほど、債務不履行の可能性が高まる」というリスクが、通常の金利に上乗せされている。 たとえば「金を貸してくれ。来月に必ず返す」とお願いする人より、「金を貸してくれ。30年後に必ず返す」という人の方が、信用力は低い。 信用力の低い人がサラ金で借金するとき、高金利を要求されるのと同じである。 ②将来の金利環境が不明であること 将来のインフレ率は不明であり、たとえば30年後にインフレ率が10%に上昇した場合、預金金利も上昇しているはずである。 現在の水準では国債利回り3%は高金利だが、30年後には金利10%時代が到来するかもしれない。 そうすると、国債利回りが30年間の長期にわたって固定されている場合、金利3%は相対的に低くなる。 好況期に国債利回りが上昇する要因 好況期に国債利回りが上昇する要因について、思いつくままに挙げてみます。 ・好況期に政策金利が引き上げられると(金融引き締め)、国債利回りも連動して上昇する。 ・株価が上昇すると、国債市場から株式市場へと資金が向かいやすい。言い換えれば、国債の需要が低下し(取引価格が低下し)、金利が上昇する。反対に恐慌期は、マネーの一時的な逃避先として、安全な国債の需要が増加し(取引価格が上昇し)、金利は低下する。 ・インフレ(物価上昇)予測が働くと、企業はモノの値段が上昇する前に設備投資を行おうとするため、資金に対する需要が高まり、金利が上昇する。 ・発行体である政府への信用が低下すると、国債市場では上乗せ金利が要求される。ただし、必ずしも国債の利回り上昇が、政府信用の低下によるものとは限らない。政府信用云々の話は、おそらく新興国にのみ当てはまる。ではギリシアやイタリアはどうだろうか…。

国債利回りと価格の関係――国債の金利が上がると価格は下がる

イメージ
国債の利回りと価格は、逆の動きをします。 画像は日本10年債チャートです。 国債の取引価格と市中金利が逆の動きをする仕組みについて、今回は超簡潔に説明してみます。 国債の金利が上がると価格は下がる。その仕組み。 国債は政府が発行する債券で、発行時に満期までの金利が確定しています。 たとえば「10年物国債・額面価格100円・金利1%」を購入すると、投資家は10年後に100円を受け取る権利を得ます。さらに毎年1円の金利が得られるので、10年間で合計110円が得られます。100円を支払い、10年後に110円を受けとる権利を得るわけです。 投資家にとって、国債とは定期預金みたいなものですね。 ところが、定期預金とちがって、国債は他人に転売することができます。 たとえば上述の10年物国債を購入した人が、7年後に急病で入院するなどして、まとまったお金が必要になったとしましょう。 彼は手持ちの「10年物国債・額面価格100円・金利1%」を市場で販売することができます。 この国債は、満期まで残り3年です。つまり、この国債を持つ人は、「3年後に100円を受け取る権利と、満期までの残り3年間、毎年金利1%を受け取る権利」が保証されます。 この国債はいくらで販売できるでしょうか。 単純に計算すると、100円です。 残り3年の中古国債(既発債といいます)を100円で購入した人は、3年後に103円を受け取る権利を得ます。 しかし政府は毎年、国債を発行しています。 なんらかの理由で、政府が新規に発行する国債(新発債といいます)の利息が上がったとしましょう。 たとえば、新発債の金利が2%に上がったとするならば、その新発債には「10年物国債・額面価格100円・金利2%」と記入されています。この新発債を購入すると、10年後に合計120円が受けとれますね(100円+10年間の金利合計20円=120円)。 新発債と既発債は、市場で競合しています。 購入者にとって、国債が新品か中古かは関係ありません。購入者はお得な方を買おうとします。 7年前の既発債は、金利1%で固定されていました。既発債は金利が低いので、誰も欲しがりません。 そうすると、既発債を売りたい人は、販売価格を下げざるを得...

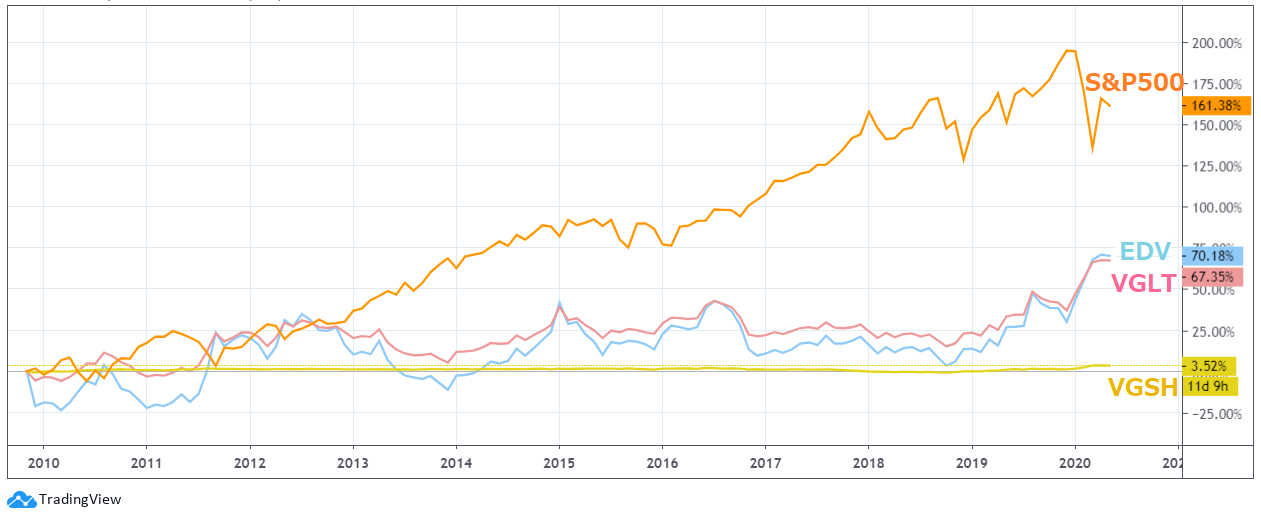
【VGSH、VGLT、EDV】米国債ETFの買い時を考える

イメージ
米国債を購入する動機は、次のいずれかだと思います。 ①  売買差益(キャピタルゲイン)狙い 「突発的な株価下落に備えて、資産の一部を債券に振り向ける」という投資法ですね。 米国債ETF商品の年間の利回り(インカムゲイン)は、いずれも0~2%くらいで、低利回りです。しかし売買差益(キャピタルゲイン)狙いで保有する場合、低利回りはさほど気にする必要ないかもしれません。「売買差益」というか、正確にいえば「乗り換え差益」といった方が適切かもしれませんが…。株とか債券とか、その時々で有利な資産に乗り換えるという発想ですね。 ②  利回り(インカムゲイン)狙い 「資産クラスを頻繁に入れ替えないで、米国債を30年くらい保有する」という投資法の人は、「乗り換え差益」ではなく、年間の利回り(インカムゲイン)を重視するのでしょうね。この場合、売買のしやすさが特徴のETFを通じてではなく、米国債を直接保有する人が多いのかもしれません。「米国債を直接保有する場合、満期までの利回りが確定してるから安心だ」という発想ですね。 この記事では、①の立場から、米国債の売買タイミングについて考えてみました。
にほんブログ村 株ブログ 株 中長期投資へ

このブログの人気の投稿

外国株式インデックス 長期チャートを見る方法

【相場雑感 2022年1月】 今年はレンジ相場を前提に…

2022年のビットコイン投資戦略

【投資日記 2021/12】今年1年の投資、現在のポートフォリオ、私の全財産を記録しておきます

【VGSH、VGLT、EDV】米国債ETFの買い時を考える

【相場雑感 2020/05】米株式市場は曇り空。一方その頃、新興国株は…